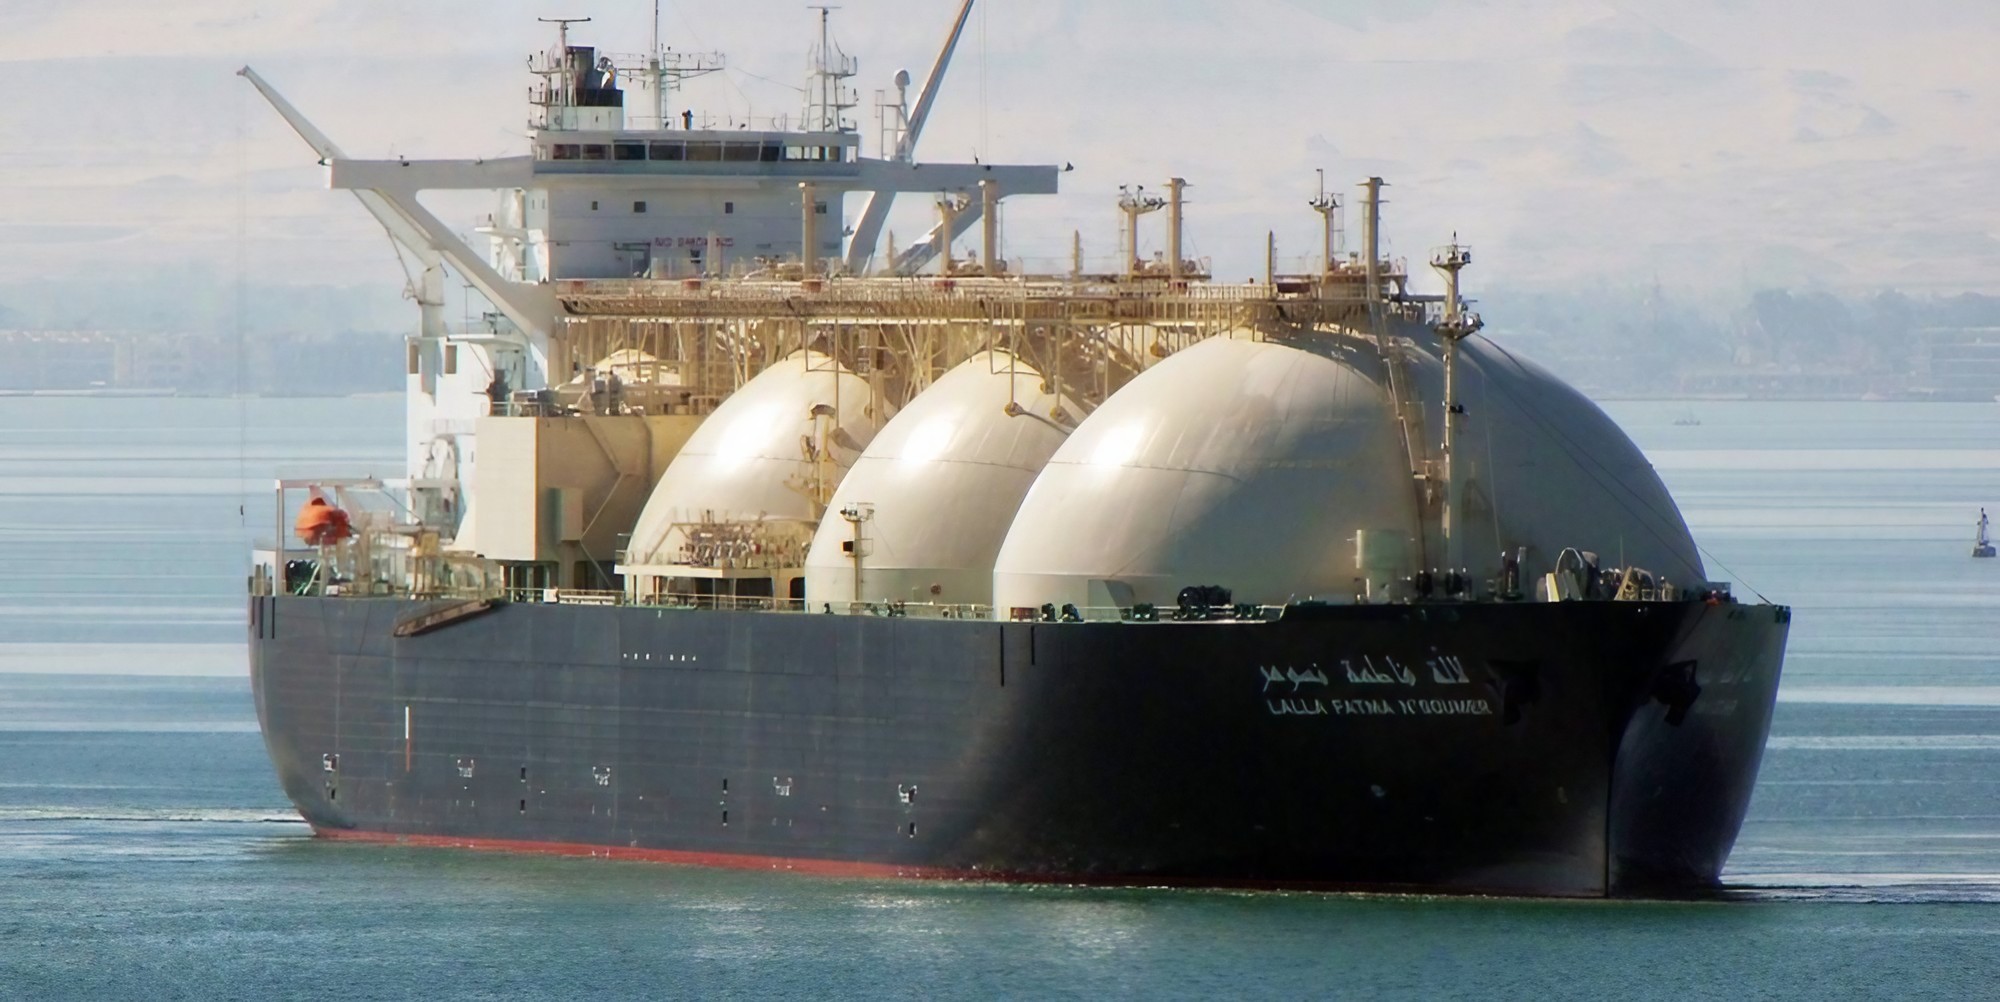
60 عامًا من الخبرة في تصدير الغاز الطبيعي المسال تضع الجزائر أمام فرصة استراتيجية لتعزيز حضورها في أسواق الطاقة العالمية، بعدما أسست سنة 1964 أول مسار تجاري دولي لهذه الصناعة، قبل نيجيريا بـ35 عامًا. ويكشف تقرير «حالة الطاقة الإفريقية: آفاق 2026»، الصادر عن غرفة الطاقة الإفريقية، أن الجزائر تمتلك اليوم مقومات صناعية وتصديرية متقدمة، غير أن توسيع صادراتها يتوقف على قدرتها على تعبئة استثمارات جديدة في الإنتاج وتوفير كميات إضافية للأسواق الخارجية، في ظل استحواذ توليد الكهرباء على نحو نصف استهلاك الغاز محليًا.
وتعيد هذه المعطيات وضع التجربة الجزائرية في قلب التحولات التي تشهدها تجارة الغاز العالمية، ليس فقط باعتبارها أول دولة صدّرت الغاز المسال، وإنما بوصفها منتجًا يجمع بين الخبرة الصناعية والبنية التحتية للتصدير وموقع جغرافي قريب من الأسواق الأوروبية، وهي عناصر تمنحها مزايا اقتصادية في مرحلة تتصاعد فيها المنافسة بين الموردين الدوليين.
ريادة منذ 1964
ويؤكد التقرير أن الجزائر دشّنت صادرات الغاز الطبيعي المسال عالميًا سنة 1964، قبل أن تدخل نيجيريا هذه الصناعة عام 1999، ثم تلتحق بها دول إفريقية أخرى خلال العقود اللاحقة، من بينها غينيا الاستوائية وأنغولا والكاميرون، وصولًا إلى موجة المشاريع الجديدة في موزمبيق والسنغال وموريتانيا والكونغو.
وتعكس هذه الأسبقية حجم التراكم الصناعي الذي حققته الجزائر، بعدما تحولت من دولة رائدة في تأسيس سوق الغاز المسال إلى أحد الموردين الذين يمتلكون قنوات متعددة لتسويق إنتاجهم، سواء عبر الناقلات البحرية أو أنابيب الغاز العابرة للحدود.
12 مليون طن صادرات
غير أن الأرقام التي يستعرضها التقرير تكشف في المقابل عن تحديات المحافظة على مستويات التصدير، إذ بلغت الشحنات الجزائرية من الغاز المسال نحو 12 مليون طن خلال 2024، مقارنة بمستويات قاربت 20 مليون طن سنويًا في أواخر العقد الأول من الألفية.
ويعني ذلك أن صادرات الغاز المسال أصبحت أقل بنحو 40% من مستوياتها التاريخية المشار إليها، وهي مقارنة بين مستويين زمنيين وليست معدل تراجع سنويًا. ويبرز هذا الفارق الحاجة إلى استثمارات إنتاجية إضافية تسمح بتعزيز الإمدادات الموجهة إلى منشآت التمييع.
ومع ذلك، فإن هذه الأرقام لا تشمل الغاز الطبيعي الذي تصدّره الجزائر عبر الأنابيب إلى إيطاليا وإسبانيا، ما يجعل تقييم أدائها التصديري مرتبطًا بمجموع القناتين، وليس بالشحنات البحرية وحدها.
الكهرباء ومعادلة التصدير
ويحدد التقرير أحد أبرز التحديات الاقتصادية في السوق المحلية، حيث يستهلك قطاع إنتاج الكهرباء نحو 50% من الغاز المستخدم داخل الجزائر، نتيجة التوسع الكبير في قدرات التوليد لتلبية احتياجات السكان والمؤسسات والأنشطة الصناعية.
وتكشف هذه النسبة أن تعزيز الصادرات يرتبط بمعادلة تتجاوز مجرد زيادة الإنتاج، لتشمل تحسين كفاءة استهلاك الطاقة وتوسيع مساهمة المصادر البديلة في توليد الكهرباء، بما يخفف الضغط على الغاز ويوفر مرونة أكبر في تخصيص الكميات بين السوق الوطنية والأسواق الدولية.
كما أن ارتفاع الاستهلاك المحلي لا يمثل عبئًا اقتصاديًا في حد ذاته، إذ يدعم النشاط الصناعي والخدماتي ويوفر الطاقة للأسر والمؤسسات، غير أن تحسين كفاءته يسمح بتعظيم القيمة الاقتصادية للموارد الغازية.
استثمارات لاستعادة الزخم
وعلى مستوى الإنتاج، يضع التقرير سوناطراك في صدارة الفاعلين، بحصة تتجاوز 80% من إنتاج الغاز الجزائري، ما يمنح برامجها الاستثمارية دورًا حاسمًا في تجديد الاحتياطيات القابلة للاستغلال والمحافظة على مردودية الحقول القائمة.
وفي هذا الإطار، سجلت الجزائر 14 اكتشافًا للمحروقات خلال 2024، بالتوازي مع استمرار النشاط الاستكشافي لسوناطراك وشريكتها الإيطالية «إيني» في المناطق القريبة من حاسي مسعود وبركين.
وتكتسب هذه العمليات أهمية خاصة لأن قرب الاكتشافات من المنشآت الموجودة قد يسمح بتقليص تكاليف الربط والتطوير، وتسريع إدماج الموارد الجديدة في المنظومة الإنتاجية، تبعًا لنتائج الدراسات والقرارات الاستثمارية.
خمس رقع لجذب الرساميل
ويبرز التقرير كذلك نتائج جولة العروض الجزائرية لسنة 2025، التي انتهت بإسناد خمس رقع من أصل ست معروضة، في خطوة أعادت تنشيط التنافس على فرص الاستكشاف بعد سنوات من غياب جولات مماثلة.
وتوزعت العقود بين ثلاثة بنظام تقاسم الإنتاج واثنين وفق نظام الإتاوة والضريبة، في إطار البيئة الاستثمارية التي أتاحها قانون المحروقات لسنة 2019.
وتعكس هذه النتائج أهمية تحسين الشروط التعاقدية والجبائية في جذب الشركات، بينما يبقى الأثر الفعلي على الإنتاج والصادرات مرهونًا بنجاح الاستكشاف وتطوير المكامن الجديدة وربطها بشبكات النقل والمعالجة.
وبالتوازي، أدرج التقرير مشروعي «تين فوي تبنكورت جنوب» و«عين أمناس 2» ضمن المشاريع التي كان يُنتظر دخولها الخدمة خلال 2026 عند إعداد توقعاته، بهدف توفير كميات إضافية قابلة للتسويق، وإن ظلت مساهمتهما المقدرة محدودة نسبيًا قياسًا بالإنتاج الوطني الإجمالي.
أوروبا وفرص الإمدادات
وتستفيد الجزائر من موقعها القريب من أوروبا، ومن امتلاكها منفذين مباشرين لتصدير الغاز عبر خط «ميدغاز» نحو إسبانيا و«ترانسميد» نحو إيطاليا، إلى جانب منشآت تمييع تتيح الوصول إلى مشترين عبر الأسواق البحرية.
وتمنح هذه البنية الجزائر خيارات تجارية متعددة في ظل التحولات التي شهدتها أسواق الغاز منذ 2022، واهتمام المستوردين الأوروبيين والآسيويين بتأمين إمدادات منتظمة وتنويع مصادر التوريد.
غير أن الاستفادة من هذه الفرص ترتبط بقدرة المنتجين على توفير كميات تنافسية ومستقرة، مع المحافظة على التوازن بين متطلبات السوق الداخلية والالتزامات التعاقدية الخارجية.
وبعد أكثر من ستة عقود من إطلاق أول شحنة للغاز الطبيعي المسال في العالم، لم تعد المسألة بالنسبة إلى الجزائر مرتبطة بإثبات مكانتها التاريخية، بل بتحويل تلك الريادة إلى قدرة إنتاجية وتجارية متجددة. وبين استثمارات الاستكشاف وتطوير الحقول وتحسين كفاءة الاستهلاك، تتحدد ملامح المرحلة المقبلة لصناعة غازية جزائرية أسهمت في تأسيس السوق العالمية، وتملك اليوم مقومات تعزيز حضورها فيها.
وردة جزائري