لم يعد الحديث عن التحول الرقمي في الجزائر مجرد عنوان يتردد في الخطابات الرسمية أو الإعلامية أو المؤتمرات والندوات الاقتصادية، بل تحوّل تدريجيًا إلى واقع ملموس تعكسه الأرقام المسجّلة في منظومة الدفع الإلكتروني، التي باتت اليوم أحد أبرز المؤشرات على الاندماج الفعلي للرقمنة في بنية الاقتصاد الوطني.
وتكشف المؤشرات المسجّلة في مجال الدفع الإلكتروني عن تسارع لافت في هذا التحول، بعدما بلغت قيمة المعاملات المنجزة عبر الدفع الإلكتروني في الجزائر قرابة 346 مليار دينار خلال السداسي الأول من سنة 2026، بارتفاع قدره 867 بالمائة مقارنة بالفترة نفسها من السنة الماضية.
كما ارتفع عدد عمليات الدفع عبر الإنترنت إلى أكثر من 15.4 مليون معاملة خلال الأشهر الستة الأولى من السنة الجارية، مسجلًا نموًا بنسبة 52 بالمائة مقارنة بالفترة نفسها من سنة 2025، مدعومًا بتوسع الخدمات الإلكترونية وتزايد اعتماد المؤسسات والتجار على وسائل الدفع الرقمية.
وسجل قطاع الدفع الإلكتروني في الجزائر خلال السداسي الأول من 2026 نموًا ملحوظًا، حيث بلغ عدد بطاقات الدفع المتداولة 23.08 مليون بطاقة، فيما ارتفع عدد التجار المنخرطين في الدفع عبر الإنترنت إلى 1004 تجار، وسجلت المعاملات الإلكترونية 15.43 مليون عملية بقيمة تجاوزت 345 مليار دينار.
كما شهد الدفع عبر الهاتف النقال نموًا لافتًا، لاسيما التحويلات المباشرة بين الأفراد، التي بلغت 29.12 مليون تحويل بقيمة 397 مليار دينار، إلى جانب ارتفاع عدد أجهزة الدفع الإلكتروني لدى التجار إلى 119430 جهازًا، بإجمالي 8.05 ملايين معاملة بقيمة 82 مليار دينار.
وفي المقابل، بلغ عدد الموزعات الآلية للأوراق النقدية 4919 جهازًا، وسجلت عمليات السحب بالبطاقات أكثر من 131 مليون عملية بقيمة 2448 مليار دينار.
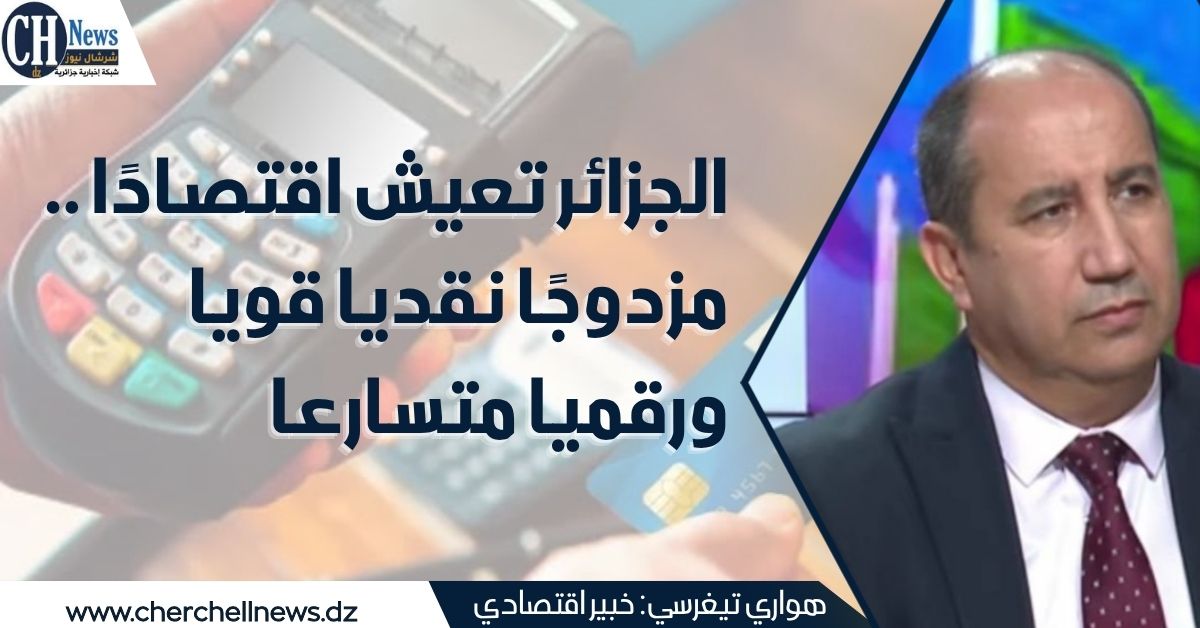
وتستدعي هذه المؤشرات الوقوف عند دلالاتها لفهم ديناميكية الاقتصاد الوطني ومدى اندماج الرقمنة في بنيته، ولهذا أجرت “شرشال نيوز” اتصالًا بالخبير الاقتصادي هواري تيغرسي، الذي أكد أن الجزائر تعيش اليوم مرحلة “اقتصاد مزدوج”، تتقدم فيه الرقمنة بسرعة لافتة، بينما لا يزال النقد يحتفظ بوزن كبير في المعاملات.
وأوضح تيغرسي أن عدد بطاقات الدفع بلغ 23.08 مليون بطاقة بنهاية جوان 2026، بزيادة قدرها 12 بالمائة، مشيرًا إلى أن الأهم من نمو عدد البطاقات هو ارتفاع استخدامها الفعلي، خاصة في عمليات الدفع عبر الإنترنت، التي بلغت 15.43 مليون عملية خلال السداسي الأول، بزيادة 52 بالمائة، فيما قفزت قيمة هذه العمليات إلى 345.58 مليار دينار، بارتفاع استثنائي بلغ 867 بالمائة.
ويرى الخبير الاقتصادي أن هذه النسبة الأخيرة تستحق التوقف عندها، لأنها تعكس أن التحول لم يقتصر على ارتفاع عدد العمليات، وإنما شمل كذلك قيمة المعاملات الاقتصادية التي أصبحت تمر عبر القنوات الرقمية، وهو ما يمكن أن يعكس توسعًا في التجارة الإلكترونية وزيادة في استعمال الدفع عن بعد، فضلًا عن دخول عمليات ذات قيمة أكبر إلى المنظومة الرقمية.
غير أنه شدد على ضرورة عدم تفسير زيادة 867 بالمائة باعتبارها نموًا صافيًا في الاستهلاك الرقمي، بالنظر إلى أن المقارنة بقاعدة منخفضة يمكن أن تضخم النسبة المئوية، معتبرًا أن الأهم هو بلوغ قيمة المعاملات الرقمية 345.58 مليار دينار خلال ستة أشهر، بما يجعل الدفع عبر الإنترنت عنصرًا اقتصاديًا ينبغي متابعته وليس مجرد خدمة تقنية.
التاجر يدخل المنظومة الرقمية
وفي السياق ذاته، توقف تيغرسي عند ارتفاع عدد التجار الإلكترونيين المنضمين إلى منصة الدفع عبر الإنترنت بنسبة 55 بالمائة، ليصل إلى 1004 تجار، معتبرًا أن هذا المؤشر مهم، لكنه يكشف في الوقت نفسه عن تحد واضح يتمثل في محدودية قاعدة التجار مقارنة بحجم انتشار وسائل الدفع الرقمية.
وأوضح أن الجزائر تتوفر على أكثر من 23 مليون بطاقة، في حين لا يزال عدد التجار الإلكترونيين المقبولين على منصة الدفع عبر الإنترنت محدودًا نسبيًا، وهو ما يكشف، حسبه، أحد الاختلالات الأساسية، والمتمثل في أن الطلب الرقمي يتوسع بوتيرة أسرع من عرض الخدمات الرقمية.
وبحسب الخبير الاقتصادي، فإن المواطن أصبح أكثر استعدادًا لاستعمال وسائل الدفع الرقمية، غير أن الاقتصاد يحتاج إلى توسيع قاعدة التجار والمؤسسات التي تقبل هذه الوسائل، وهو ما يجعل السياسة الاقتصادية مطالبة بالتركيز ليس فقط على إصدار البطاقات، وإنما كذلك على رقمنة نقاط البيع والمؤسسات والخدمات.
“الهاتف” أداة مالية واقتصادية
أما الدفع عبر الهاتف، فيراه تيغرسي أحد أهم المؤشرات على التحول الجاري في سلوك المستهلك الجزائري، حيث تم خلال السداسي الأول تسجيل نحو 38.29 مليون عملية “QR” داخل نفس البنك، بقيمة 34.8 مليار دينار، إلى جانب نحو 29.12 مليون تحويل “P2P”، بقيمة بلغت 397 مليار دينار.
وأكد أن هذه الأرقام تعني أن الهاتف بدأ يتحول من مجرد وسيلة اتصال إلى أداة مالية واقتصادية، مشيرًا إلى أن البطاقة كانت بوابة الدخول إلى الدفع الإلكتروني، بينما يمكن للهاتف أن يكون بوابة الانتشار الجماهيري للدفع الرقمي، بالنظر إلى حضوره الواسع في الحياة اليومية للمواطن.
كما سجلت معاملات “DZ Mob Pay” بين البنوك نموًا لافتًا، حيث ارتفعت حسابات الأفراد بنسبة 168 بالمائة، وحسابات التجار بنسبة 116 بالمائة، بينما ارتفعت معاملات “QR” بنسبة 1200 بالمائة، وتحويلات “P2P” بنسبة 490 بالمائة.
ويرى الخبير الاقتصادي أن هذه النسب تشير إلى أن الدفع البيني بين البنوك بدأ يتشكل كمرحلة جديدة في المنظومة، وإن كانت القاعدة الحالية لا تزال صغيرة نسبيًا.
التاجر الرقمي بين عدد أجهزة الدفع وحجم المعاملات
وبخصوص أجهزة الدفع الإلكتروني، أشار تيغرسي إلى ارتفاع عدد أجهزة الدفع “TPE” لدى التجار إلى 119430 جهازًا، بزيادة بلغت 60 بالمائة، معتبرًا أن الأهم هو أن الاستخدام ارتفع بوتيرة أكبر، حيث تم تسجيل 8.05 ملايين عملية، بزيادة قدرها 81 بالمائة، وبقيمة بلغت 82 مليار دينار، بارتفاع نسبته 106 بالمائة.
وأكد أن المسألة لم تعد مرتبطة بمجرد توزيع أجهزة الدفع، وإنما أصبحت مرتبطة بالاستخدام الفعلي، مشيرًا إلى أن تقييم التحول الرقمي ينبغي ألا يقتصر على عدد الأجهزة، وإنما على معدل دوران الجهاز اقتصاديًا.
فكلما أصبح جهاز الدفع الإلكتروني مستخدمًا بصورة يومية، انتقل التاجر تدريجيًا من اقتصاد نقدي إلى اقتصاد يمكن تتبع جزء أكبر من معاملاته.
اقتصاد نقدي قوي واقتصاد رقمي متسارع
غير أن المفارقة الكبرى، حسب الخبير الاقتصادي، تظهر عند وضع مؤشرات الدفع الرقمي بجانب حجم السحب النقدي، حيث تم خلال الفترة نفسها تسجيل 131.3 مليون عملية سحب من الموزعات الآلية، بقيمة بلغت 2448 مليار دينار.
ويرى تيغرسي أن هذه الأرقام تكشف الصورة الكاملة للتحول الجاري، إذ لا يتعلق الأمر باختفاء الاقتصاد النقدي، وإنما بوجود اقتصادين يتعايشان في الوقت نفسه: “اقتصاد نقدي قوي، واقتصاد رقمي يتوسع بسرعة”.
وقال الخبير الاقتصادي هواري تيغرسي لـ”شرشال نيوز” في هذه النقطة: “لسنا أمام اختفاء الاقتصاد النقدي، وإنما أمام إعادة توزيع تدريجية للمعاملات بين النقد والرقمي”.
الدفع الرقمي ومناخ الأعمال
ولا تتوقف أهمية هذا التحول، بحسب تيغرسي، عند تسهيل عمليات الدفع، بل تمتد إلى مناخ الأعمال والاستثمار، بالنظر إلى أن الدفع الرقمي يوفر للمؤسسة بيانات لم تكن متاحة بنفس الدرجة في الاقتصاد النقدي.
وأوضح أن المؤسسة التي تحصل على مدفوعاتها إلكترونيًا تستطيع بناء تاريخ مالي يساعدها في إثبات رقم أعمالها، وتحسين إدارة الخزينة، ومعرفة سلوك الزبائن، وتحسين المحاسبة، وتقليل مخاطر التعامل النقدي، فضلًا عن تحسين العلاقة مع البنك.
وأضاف أنه إذا تم ربط بيانات الدفع، في إطار قانوني يحمي الخصوصية، بالنظام المصرفي والجبائي والمحاسبي، فإن ذلك يمكن أن يساهم مستقبلًا في الوصول إلى تقييم ائتماني أكثر واقعية للمؤسسات الصغيرة والمتوسطة.
وبذلك، يمكن للمؤسسة أن تقدم للبنك تاريخًا رقميًا يوضح مبيعاتها وتدفقاتها وقدرتها على السداد، وهو ما يمكن أن يغير قواعد الوصول إلى التمويل.
الرقمنة في مواجهة الاقتصاد الموازي
وتطرق الخبير الاقتصادي كذلك إلى البعد المرتبط بالاقتصاد الموازي، معتبرًا أن كل عملية نقدية تتحول إلى عملية رقمية تترك أثرًا اقتصاديًا يمكن تتبعه، بما يساهم في بناء اقتصاد أكثر شفافية.
غير أنه شدد على أن الرقمنة ينبغي أن تكون مصحوبة بحوافز، لأن مطالبة التاجر باستعمال الدفع الإلكتروني والدخول إلى الاقتصاد الرسمي يجب أن تقابلها خدمات ومزايا، من بينها تمويل أسهل، وخدمات أسرع، وإجراءات أبسط، وحماية قانونية، وخدمات مصرفية أفضل.
وأكد تيغرسي أن الانتقال من الاقتصاد النقدي إلى الاقتصاد الرقمي ينبغي أن يكون “اقتصاد حوافز وليس اقتصاد إكراه فقط”.
الرهان على الاستخدام وليس على الأرقام فقط
ويرى الخبير الاقتصادي أن الأرقام تكشف في الوقت نفسه عن مشكلة ينبغي معالجتها، إذ يوجد أكثر من 23 مليون بطاقة، مقابل 1004 تجار إلكترونيين فقط على منصة الدفع عبر الإنترنت، كما يوجد 119 ألف جهاز “TPE”، في وقت لا يزال فيه حجم السحب النقدي ضخمًا جدًا.
ويخلص تيغرسي إلى أن التحدي القادم لا يتمثل فقط في زيادة عدد البطاقات والأجهزة، وإنما في رفع معدل الاستخدام، داعيًا إلى اعتماد مؤشرات جديدة لقياس التحول الحقيقي.
فالسؤال، حسب الخبير الاقتصادي، لا ينبغي أن يكون فقط: كم بطاقة لدينا؟ وإنما كم مرة تُستخدم البطاقة؟ وكم جهاز “TPE” لدينا؟ وإنما كم عملية تُجرى عبر الجهاز يوميًا؟ وكم حسابًا رقميًا تم فتحه؟ وإنما كم حسابًا منها نشط فعلًا؟
ويؤكد تيغرسي أن الأرقام المسجلة خلال السداسي الأول من 2026 تؤكد أن الجزائر دخلت مرحلة تسارع حقيقي في الدفع الرقمي، وليس مجرد توسع في البنية التحتية، غير أن البلاد لم تنتقل بعد من الاقتصاد النقدي إلى الاقتصاد الرقمي، وإنما تعيش مرحلة انتقال بين الاثنين.
ويعتبر أن الرهان في المرحلة المقبلة يتمثل في توسيع قاعدة التجار القابلين للدفع الرقمي، وجعل الدفع عبر الهاتف أكثر انتشارًا، وربط الدفع الرقمي بالتمويل، إلى جانب ربط منظومة البنك والدفع والفوترة والجباية والجمارك والتجارة والاستثمار.
وفي هذا السياق، يشير الخبير الاقتصادي إلى أن توسيع نطاق الدفع الإلكتروني ليشمل الخدمات العمومية يمثل خطوة في مسار رقمنة الإدارة الاقتصادية.
ويخلص تيغرسي إلى أن الدفع الرقمي لن يكون مجرد وسيلة لتسديد فاتورة، وإنما يمكن أن يتحول إلى بنية تحتية للاقتصاد الرسمي، ومصدر للمعلومة الاقتصادية، وأداة لتحسين تمويل المؤسسات وتقليص الاقتصاد الموازي ورفع شفافية السوق، وبالتالي عنصرًا مباشرًا في تحسين مناخ الأعمال وجاذبية الاستثمار.
ويختصر الخبير الاقتصادي هواري تيغرسي جوهر المرحلة الحالية في سؤال يتجاوز مجرد رقمنة الدفع بالقول” كيف يمكن تحويل ملايين العمليات الرقمية إلى قيمة اقتصادية وتمويل واستثمار ونمو؟”
مهدي الباز